
Qué es el TER: fórmula, ejemplos y dónde verlo en tu fondo

Cuando empiezas a mirar fondos de inversión o ETF, aparece una sigla en casi todas las fichas: el TER. Suele ir acompañada de un porcentaje pequeño, como 0,20 % o 1,50 %. Parece un detalle sin importancia, pero no lo es.
¿Qué significa exactamente? ¿Lo pagas aparte o se descuenta solo? ¿Por qué una diferencia de un punto puede suponer miles de euros con los años? Saber qué es el TER te ayuda a entender cuánto te cuesta realmente invertir en un fondo.
En esta guía verás qué es el TER de un fondo, cómo se calcula, qué gastos incluye y cuáles no. También verás con números cómo afecta a largo plazo, dónde encontrarlo en España y por qué no conviene mirarlo de forma aislada.
¿Qué es el TER de un fondo de inversión?
El TER (Total Expense Ratio o ratio de gastos totales) es el porcentaje del patrimonio de un fondo que se destina cada año a pagar sus gastos de funcionamiento. Incluye comisiones de gestión y depósito, auditoría y otros costes. Se descuenta automáticamente del valor del fondo, sin que pagues nada aparte.
Dicho de forma sencilla, el TER es el “precio anual” de tener tu dinero dentro de un fondo de inversión o un ETF. Un fondo funciona como una gran hucha común: muchas personas aportan dinero y una gestora lo invierte por ellas. Mantener esa hucha tiene costes: el equipo que la gestiona, la entidad que custodia los activos, los auditores o los trámites legales. Por eso, si compras directamente una acción, no pagas TER: nadie gestiona ese dinero por ti.
La CNMV lo define como los gastos totales soportados por el fondo, expresados como porcentaje sobre su patrimonio. Según el regulador, incluyen las comisiones de gestión y de depositario, los servicios exteriores y otros gastos de explotación.
Un detalle importante: el TER no aparece como un cargo en tu cuenta. Se va restando poco a poco del valor liquidativo, que es el precio de cada participación del fondo. Por eso es fácil olvidarse de él. Y por eso también merece la pena entender cómo se calcula.
¿Cómo se calcula el TER? Fórmula y ejemplo sencillo
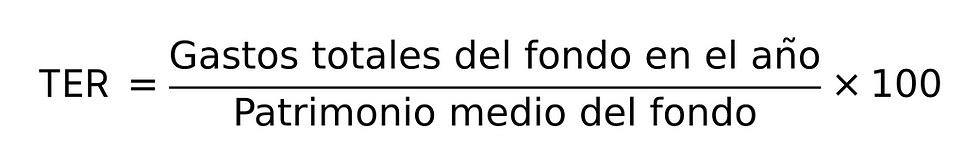
El TER se calcula dividiendo los gastos totales que soporta el fondo en un año entre su patrimonio medio en ese periodo, y multiplicando el resultado por 100. El resultado es un porcentaje anual que permite comparar fondos de distinto tamaño.
Se usa el patrimonio medio porque el dinero de un fondo cambia constantemente. Entran y salen inversores, y los activos suben o bajan de precio. Tomar una media del año da una foto más justa que mirar un solo día.
Un ejemplo con números redondos
Imagina un fondo con un patrimonio medio de 100 millones de euros. Durante el año, sus gastos suman 800.000 euros: gestión, depósito, auditoría y gastos legales. Su TER sería 800.000 ÷ 100.000.000 × 100 = 0,80 %.
Ahora llévalo a tu bolsillo. Si tienes 10.000 euros en ese fondo durante un año, pagarás unos 80 euros en gastos. No verás ese cargo en ningún extracto. Simplemente, la rentabilidad que obtengas ya vendrá descontada. Si el fondo gana un 6 % antes de gastos, a ti te llegará aproximadamente un 5,2 %.
Como inversor no necesitas hacer este cálculo: la gestora lo publica. Lo importante es saber qué hay dentro de esa cifra y, sobre todo, qué se queda fuera.
¿Qué gastos incluye el TER y cuáles se quedan fuera?
El TER reúne los gastos que el fondo paga para funcionar en el día a día. Pero no recoge todo lo que puede costarte invertir. Esta es una de las confusiones más habituales entre quienes empiezan.
Incluido en el TER | Normalmente fuera del TER |
Comisión de gestión: lo que cobra la gestora por invertir el dinero | Comisiones de suscripción y reembolso (al entrar o salir del fondo) |
Comisión de depósito: lo que cobra la entidad que custodia los activos | Costes de transacción: lo que paga el fondo al comprar y vender activos |
Auditoría, gastos legales y servicios externos | Comisiones de tu bróker o banco (custodia, compraventa de ETF) |
Otros gastos de explotación del fondo | Impuestos sobre tus ganancias |
En España, la ley pone límites a algunas de estas comisiones. Según el Real Decreto 1082/2012, la comisión de gestión de un fondo de inversión financiero no puede superar el 2,25 % anual del patrimonio. La de depósito tiene un máximo del 0,2 % anual. Y las comisiones de suscripción y reembolso, sumadas, no pueden pasar del 5 % del valor liquidativo.
La comisión de éxito, un caso especial
Algunos fondos cobran una comisión de éxito: un porcentaje de las ganancias si superan un objetivo. Según la definición de la CNMV, el TER puede incluirla. En los documentos europeos actuales, en cambio, suele aparecer separada de los “gastos corrientes”. Si un fondo la tiene, conviene mirarla aparte.
La idea clave es esta: el TER mide el coste de mantener el fondo, no el coste total de tu inversión. Aun así, es el gasto que más pesa con el tiempo, porque se cobra todos los años.
¿Por qué el TER importa tanto a largo plazo?
Piensa en el TER como una pequeña gotera en un cubo de agua. En un día casi no se nota. Pero si la dejas durante años, el cubo pierde mucha agua. Con tu dinero pasa lo mismo: el TER se cobra todos los años, y cada euro que se va en gastos ya no puede seguir creciendo.
Veamos un ejemplo con dos personas. Ana y Luis invierten 10.000 euros cada uno. Sus fondos ganan lo mismo: un 6 % al año antes de gastos. La única diferencia es el TER. El fondo de Ana cobra un 0,2 % y el de Luis, un 1,5 %.
Después de 30 años, Ana tendría unos 54.000 euros y Luis unos 37.000. Son casi 17.000 euros de diferencia solo por los gastos. Es más dinero del que pusieron al principio.
Es un ejemplo inventado para entender la idea. En la vida real, los fondos no ganan lo mismo cada año y a veces pierden. Pero hay algo que no cambia: el TER se cobra siempre, gane o pierda el fondo.
Entonces, ¿qué se puede hacer? El TER no se puede evitar si inviertes en fondos o ETF, pero no es igual en todos: cada fondo tiene el suyo, según cómo se gestiona y la gestora que lo ofrece. Por eso, antes de invertir, compara el TER de fondos parecidos. Si ya tienes alguno, revisa cuánto te cuesta. Y si un fondo cobra más, pregúntate qué te ofrece a cambio. En los siguientes apartados verás con qué compararlo y dónde encontrarlo.
TER en fondos indexados, ETF y fondos de gestión activa
No todos los fondos tienen costes parecidos, porque no se gestionan igual. Imagina que vas a hacer la compra.
En un fondo de gestión activa, contratas a un experto que elige los productos que cree mejores para intentar ahorrar más que nadie: su trabajo se paga.
En un fondo indexado, compras una cesta ya hecha con los productos de una lista fija, como los 500 más vendidos, sin elegir nada. También hay una gestora, pero solo se asegura de que la cesta siga la lista; por eso cobra menos. Esa lista es el índice, por ejemplo el S&P 500 o el MSCI World.
Un ETF lleva la misma cesta; lo que cambia es dónde se compra. El fondo indexado se pide directamente a la tienda (la gestora) y su precio se fija una vez al día. El ETF se compra en un mercado (la bolsa), a través de un intermediario (el bróker), y su precio cambia durante todo el día, como el de una acción.
Copiar un índice requiere menos análisis y menos operaciones. Por eso los productos de gestión pasiva suelen tener un TER mucho más bajo. Según el informe de la ESMA publicado en marzo de 2026, con datos de 2024, estos fueron los costes corrientes medios de los fondos de renta variable para inversores minoristas en la UE:
Tipo de fondo de renta variable | Quién decide las inversiones | Costes corrientes medios (UE, 2024) |
Fondos de gestión activa | Un equipo gestor | 1,28 % |
Fondos indexados (pasivos, no ETF) | Las reglas del índice | 0,22 % |
ETF | Las reglas del índice | 0,21 % |
Comisiones de fondos indexados y ETF: qué cambia
Los fondos indexados y los ETF tienen costes medios muy parecidos. La diferencia está en cómo se compran. Un fondo indexado se contrata directamente con la gestora o a través de una plataforma. Un ETF cotiza en bolsa como una acción, así que suele haber comisiones de compraventa del bróker, que no están en el TER.
También hay diferencias fiscales en España, como la posibilidad de traspasar entre fondos sin tributar, que no aplica igual a los ETF. Es un tema propio que merece su artículo. Lo importante aquí es que una media no es una regla: hay fondos activos baratos e indexados caros. Por eso conviene saber dónde consultar el dato exacto.
¿Un TER bajo significa siempre un mejor fondo?
No necesariamente. Un TER bajo es una ventaja, porque deja más rentabilidad para ti. Pero es solo una pieza del puzle. Elegir un fondo solo por su TER sería como elegir un coche solo por su consumo. Antes de nada, hay que comparar fondos parecidos. No tiene sentido comparar el TER de un fondo de renta variable global con el de un fondo monetario. Invierten en cosas distintas, tienen riesgos distintos y sus costes también lo son.
Otros factores que conviene mirar junto al TER
Qué hace el fondo: su política de inversión y si encaja con tus objetivos.
Su nivel de riesgo: aparece en el KID en una escala del 1 al 7.
Otros costes: comisiones de entrada y salida, de éxito o del bróker.
El horizonte temporal: cuánto tiempo piensas mantener la inversión.
Diferencia de seguimiento en ETF y fondos indexados
En los productos indexados hay un dato interesante: la diferencia de seguimiento (tracking difference). Mide cuánto se aleja la rentabilidad del fondo de la de su índice. Dos ETF con el mismo TER pueden comportarse algo distinto. Influyen los costes de operación, cómo replican el índice o los ingresos por préstamo de valores.
En resumen, un TER bajo es buena señal, pero no garantiza nada por sí solo. Úsalo para descartar opciones caras dentro de fondos comparables. Después, mira el resto de la información.
Preguntas frecuentes sobre el TER
¿Qué significa TER?
TER son las siglas de Total Expense Ratio, es decir, ratio de gastos totales. Indica qué porcentaje del patrimonio de un fondo se dedica cada año a pagar sus gastos de funcionamiento.
¿El TER se paga aparte?
No. El TER se descuenta automáticamente del valor liquidativo del fondo, poco a poco. No verás un cargo en tu cuenta. La rentabilidad que te muestran ya lleva los gastos descontados.
¿El TER es anual?
Sí. Se expresa como un porcentaje anual, aunque el fondo lo va cobrando a diario. Si mantienes la inversión medio año, pagarás aproximadamente la mitad.
¿Es lo mismo el TER que la comisión de gestión?
No. La comisión de gestión es solo una parte del TER, normalmente la más grande. El TER suma también la comisión de depósito, la auditoría y otros gastos del fondo.
¿Qué se considera un TER alto?
Depende del tipo de fondo. Como referencia, según la ESMA, en 2024 los fondos de renta variable de gestión activa tenían unos costes medios del 1,28 %, y los ETF del 0,21 %. Lo útil es comparar con fondos de la misma categoría.
¿Qué es el TER de un ETF?
Es lo mismo que en un fondo: el coste anual de mantener el ETF, en porcentaje. A ese coste hay que sumar las comisiones que cobre tu bróker por comprar y vender, que no están incluidas en el TER.
Conclusión
Ahora ya sabes qué es el TER: el porcentaje anual que cuesta mantener tu dinero dentro de un fondo o un ETF. Incluye la gestión, el depósito y otros gastos de funcionamiento. Se descuenta solo, sin que lo veas, y deja fuera costes como las comisiones del bróker o los impuestos.
Su importancia está en el tiempo. Una diferencia de un punto parece pequeña en un año, pero a lo largo de décadas puede suponer miles de euros. Por eso merece la pena buscarlo en el KID o en el folleto y compararlo entre fondos parecidos.
Aun así, el TER no lo dice todo. El riesgo, la política de inversión y tu horizonte temporal importan tanto como los costes. Entender bien cada pieza es el mejor primer paso para invertir con criterio. Si quieres seguir aprendiendo, el siguiente paso natural es conocer cómo funcionan los fondos indexados y los ETF.
Este contenido tiene fines exclusivamente informativos y no constituye asesoramiento financiero. Rentabilidades pasadas no garantizan resultados futuros. Los ejemplos numéricos son hipotéticos. Los datos proceden de fuentes oficiales como la CNMV, el BOE y la ESMA.


Comentarios